/
Ngôn ngữ:
Trong bối cảnh nền kinh tế Việt Nam tiếp tục phát triển mạnh mẽ, đặc biệt là sự bùng nổ của các nền tảng công nghệ số trong lĩnh vực vận tải, câu hỏi được nhiều nhà đầu tư và người lao động quan tâm là: Quy định khai nộp thuế đối với tài xế công nghệ sẽ ảnh hưởng thế nào đến dòng tiền cá nhân và quyết định đầu tư tài sản, đặc biệt là bất động sản cao cấp trong năm 2026?
Bài viết này sẽ phân tích sâu sắc các quy định thuế mới nhất theo Nghị định số 68/2026/NĐ-CP và 117/2025/NĐ-CP, làm rõ doanh thu tính thuế, trách nhiệm khấu trừ thuế của các nền tảng công nghệ, cũng như tác động của chính sách thuế đến tâm lý và chiến lược đầu tư của giới thượng lưu.
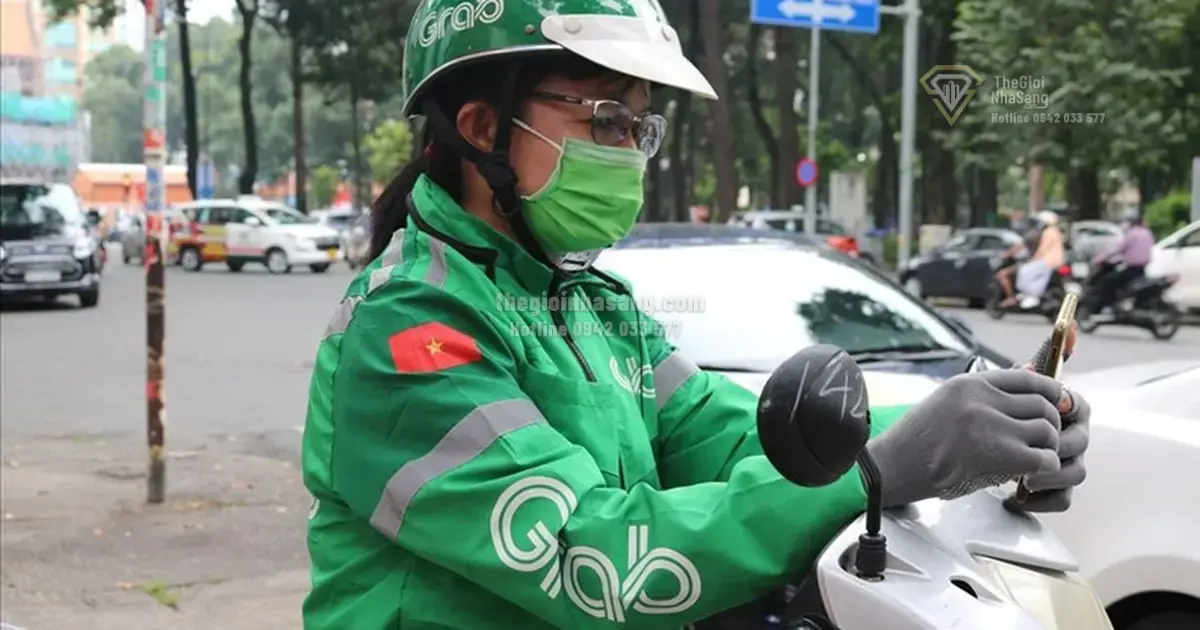
Ngày 05/3/2026, Nghị định số 68/2026/NĐ-CP chính thức có hiệu lực, quy định chi tiết về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh, trong đó có tài xế công nghệ. Cùng với đó, Nghị định số 117/2025/NĐ-CP ngày 09/6/2025 bổ sung quy định về trách nhiệm khấu trừ, nộp thuế thay của các tổ chức quản lý nền tảng thương mại điện tử.
Cụ thể, các tổ chức quản lý nền tảng thương mại điện tử có chức năng đặt hàng trực tuyến và thanh toán sẽ chịu trách nhiệm khấu trừ và nộp thay thuế giá trị gia tăng (VAT) và thuế thu nhập cá nhân (TNCN) đối với từng giao dịch phát sinh doanh thu của tài xế công nghệ. Trường hợp nền tảng không có chức năng này, tài xế sẽ tự khai và nộp thuế theo quy định.
Điểm then chốt trong việc xác định nghĩa vụ thuế của tài xế công nghệ là doanh thu tính thuế. Theo quy định, doanh thu tính thuế là tổng doanh thu vận chuyển hành khách, hàng hóa, hành lý phát sinh trong kỳ, tức là doanh thu gộp, không phải chỉ phần tài xế thực nhận sau khi trừ phí dịch vụ hoặc chiết khấu của ứng dụng.
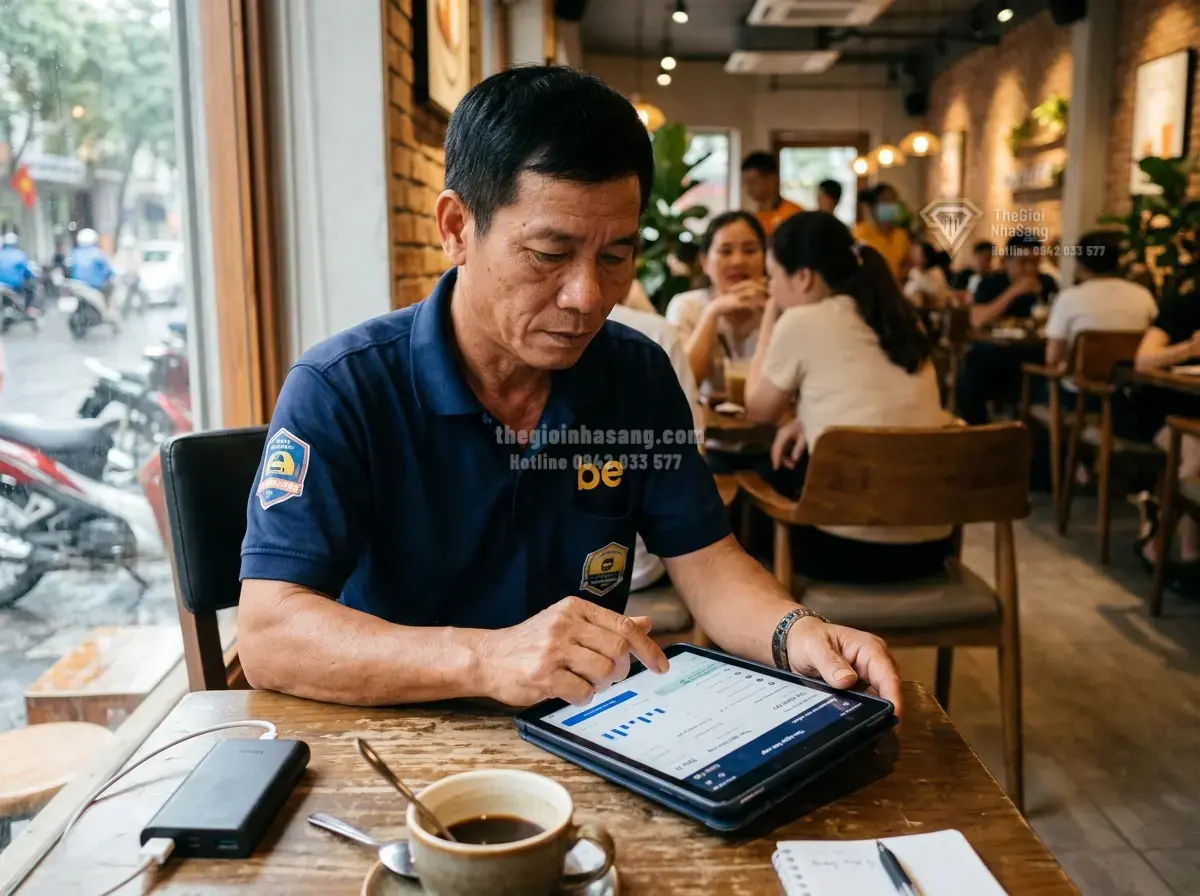
Đặc biệt, nếu tài xế hoạt động trên nhiều nền tảng công nghệ khác nhau, tổng doanh thu của tất cả các nền tảng sẽ được cộng gộp để xác định ngưỡng thuế 1 tỷ đồng/năm. Đây là mức doanh thu tối thiểu để tài xế thuộc diện chịu thuế VAT và TNCN theo quy định mới.
Chính sách mới cũng quy định rõ về cơ chế khấu trừ thuế. Các nền tảng công nghệ sẽ thực hiện khấu trừ thuế VAT và TNCN hàng quý, đồng thời khai thay và nộp thay số thuế đã khấu trừ cho cơ quan thuế. Khi tài xế công nghệ thực hiện quyết toán thuế cuối năm, số thuế đã khấu trừ sẽ được trừ vào số thuế phải nộp.
Trường hợp tổng doanh thu năm của tài xế dưới 1 tỷ đồng, nếu đã bị khấu trừ thuế, tài xế có quyền làm thủ tục bù trừ, hoàn trả hoặc hoàn trả kiêm bù trừ thu ngân sách đối với số thuế nộp thừa theo quy định của pháp luật quản lý thuế.
Việc hoàn thiện chính sách thuế đối với tài xế công nghệ không chỉ là bước tiến trong quản lý thuế mà còn tác động trực tiếp đến dòng tiền cá nhân, từ đó ảnh hưởng đến quyết định đầu tư tài sản, đặc biệt trong lĩnh vực bất động sản cao cấp và đầu tư công năm 2026.
Trong bối cảnh lạm phát vẫn còn áp lực và lãi suất vay mua nhà có xu hướng tăng nhẹ do chính sách tiền tệ thắt chặt của FED và Ngân hàng Nhà nước Việt Nam, việc xác định rõ nghĩa vụ thuế giúp các nhà đầu tư cá nhân cân đối dòng tiền hiệu quả hơn, từ đó có thể điều chỉnh chiến lược đầu tư vào các dự án hạ tầng trọng điểm như sân bay Long Thành, Vành đai 3, Vành đai 4 hay các khu đô thị thông minh, siêu đô thị tại Biên Hòa - Vũng Tàu.
Bên cạnh đó, sự minh bạch trong thu nhập và nghĩa vụ thuế cũng góp phần nâng cao chất lượng tín dụng, giảm rủi ro trong việc vay vốn mua nhà, đồng thời thúc đẩy thị trường bất động sản phát triển bền vững hơn trong năm 2026.
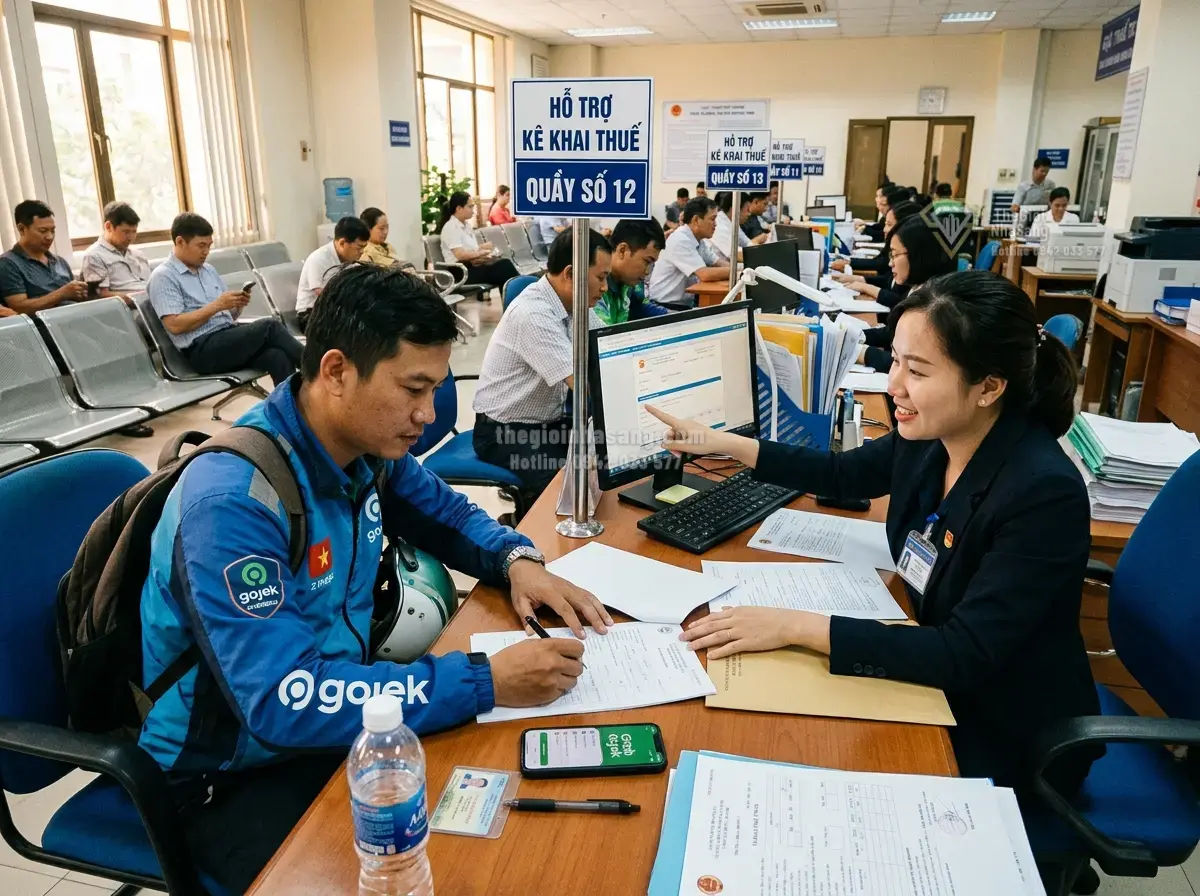
Đối với các tài xế công nghệ và nhà đầu tư cá nhân, việc hiểu rõ quy định về thuế giúp định hướng tâm lý và chiến lược tài chính hợp lý. Việc kê khai và nộp thuế đúng quy định không chỉ tránh được rủi ro pháp lý mà còn giúp tối ưu hóa lợi nhuận sau thuế.
Nhà đầu tư nên cân nhắc tổng doanh thu và các nguồn thu nhập từ nhiều nền tảng công nghệ để dự báo chính xác nghĩa vụ thuế, từ đó xây dựng kế hoạch tài chính phù hợp, đặc biệt trong bối cảnh lãi suất tiền gửi và lãi suất vay mua nhà có thể biến động theo chính sách tiền tệ toàn cầu và trong nước.
Đồng thời, việc theo dõi sát sao các dự án hạ tầng trọng điểm và quy hoạch đô thị mới sẽ giúp nhà đầu tư tận dụng cơ hội tăng giá bất động sản, đồng thời đảm bảo tính thanh khoản và an toàn tài sản trong dài hạn.
Như vậy, việc cập nhật và tuân thủ các quy định về thuế đối với tài xế công nghệ không chỉ là yêu cầu pháp lý mà còn là yếu tố quan trọng giúp nhà đầu tư cá nhân và giới thượng lưu có thể cân đối dòng tiền, tối ưu hóa lợi nhuận và đưa ra quyết định đầu tư bất động sản, tài sản một cách thông minh trong bối cảnh kinh tế vĩ mô biến động và chính sách tài chính ngày càng chặt chẽ.
Liệu các chính sách thuế mới có thúc đẩy sự minh bạch và bền vững trong thị trường lao động công nghệ và bất động sản? Nhà đầu tư cần chuẩn bị những chiến lược nào để thích ứng với những thay đổi này trong năm 2026 và những năm tiếp theo?
Khám phá câu chuyện thành công của Anthem Biosciences trong ngành dược phẩm Ấn Độ, phân tích xu hướng vĩ mô và vi mô, cùng những tác động tiềm năng đến thị trường bất động sản và đầu tư tài...
Phân tích tác động của vai trò ngày càng thực chất của Việt Nam tại Liên Hợp Quốc đến môi trường kinh tế vĩ mô và xu hướng đầu tư bất động sản cao cấp trong bối cảnh chuyển đổi...