/
Languages:
Liệu việc giữ một căn hộ trong suốt 6 năm với mức lợi nhuận chỉ khoảng 300 triệu đồng có phải là quyết định đầu tư hiệu quả? Đây là câu hỏi không chỉ dành cho nhà đầu tư cá nhân mà còn là bài toán chung của nhiều người đang sở hữu bất động sản tại các khu vực như Bình Dương, nơi thị trường đang trải qua giai đoạn phân hóa mạnh mẽ.
Bài viết dưới đây sẽ phân tích sâu sắc về hiệu quả đầu tư bất động sản trong bối cảnh hiện nay, từ góc nhìn vi mô thị trường căn hộ tại Bình Dương đến các yếu tố vĩ mô như chi phí cơ hội của dòng tiền, lãi suất ngân hàng và xu hướng phát triển hạ tầng, nhằm giúp nhà đầu tư có định hướng rõ ràng hơn trong việc giữ hay bán tài sản.
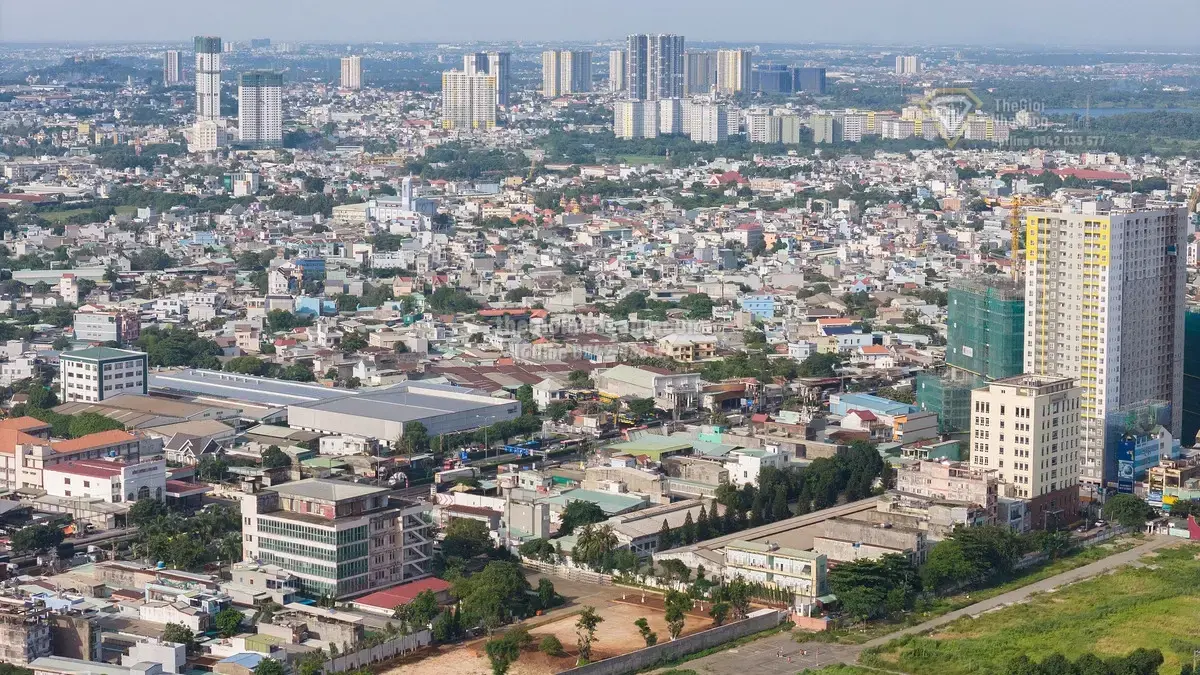
Giả sử một căn hộ được mua vào năm 2020 với giá khoảng 2 tỷ đồng và đến nay có thể bán với giá 2,3 tỷ đồng, lợi nhuận danh nghĩa chỉ đạt 300 triệu đồng trong hơn 6 năm. Tính trung bình, mức tăng giá chỉ vài chục triệu đồng mỗi năm, tương đương với tỷ suất sinh lời thấp, gần như không vượt trội so với nhiều kênh đầu tư khác.
Điều quan trọng là khi đánh giá hiệu quả đầu tư, nhà đầu tư cần tính đến chi phí cơ hội của dòng tiền bị đóng băng trong bất động sản. Nếu số tiền 2,3 tỷ đồng được chuyển sang gửi ngân hàng với lãi suất khoảng 8-9%/năm, nhà đầu tư có thể tạo ra dòng tiền ổn định gần 200 triệu đồng mỗi năm, cao hơn nhiều so với lợi nhuận từ việc tăng giá căn hộ.
Do đó, việc giữ tài sản chỉ dựa trên kỳ vọng tăng giá trong tương lai mà bỏ qua chi phí cơ hội có thể khiến hiệu quả đầu tư tổng thể bị suy giảm.
Không phải cứ giữ lâu dài là hiệu quả, mà cần đánh giá dựa trên các yếu tố cụ thể của tài sản:
Trong trường hợp căn hộ chỉ cho thuê được khoảng 7-8 triệu đồng/tháng, tỷ suất sinh lời thấp và giá gần như không tăng trong nhiều năm, việc giữ tài sản có thể khiến vốn bị đóng băng, không tạo ra hiệu quả đầu tư như kỳ vọng.
Trong bối cảnh lãi suất ngân hàng duy trì ở mức 8-9%/năm, lạm phát được kiểm soát và chính sách tín dụng có hiệu lực từ 01/03/2026 đang hướng tới kiểm soát chặt chẽ dòng tiền vào bất động sản, nhà đầu tư cần cân nhắc kỹ lưỡng hơn khi quyết định giữ hay bán tài sản.
Bên cạnh đó, các yếu tố như tăng trưởng kinh tế Việt Nam ổn định, đẩy mạnh đầu tư công 2026 với các dự án hạ tầng trọng điểm như Vành đai 3, Vành đai 4, sân bay Long Thành, cảng Cái Mép hay các khu công nghệ cao sẽ tạo ra sự phân hóa rõ nét giữa các khu vực bất động sản.
Những tài sản nằm trong vùng quy hoạch phát triển đô thị thông minh, có kết nối giao thông thuận tiện và tiềm năng khai thác dịch vụ như du lịch nghỉ dưỡng, biệt thự, hay nhà ở xã hội sẽ có lợi thế hơn trong dài hạn.
Nhà đầu tư cần tránh tâm lý "đã giữ lâu nên phải tiếp tục giữ" mà nên đặt câu hỏi: nếu hôm nay có trong tay số tiền tương đương giá trị căn hộ, liệu có tiếp tục mua lại tài sản này hay chọn kênh đầu tư khác?
Việc không sử dụng đòn bẩy tài chính là một lợi thế lớn, giúp nhà đầu tư không chịu áp lực trả nợ và có thời gian linh hoạt để ra quyết định phù hợp nhất với tình hình thị trường.
Trong ngắn hạn, nếu căn hộ không có khả năng tạo ra dòng tiền cho thuê hấp dẫn và tiềm năng tăng giá không rõ ràng, việc bán tài sản để chuyển sang kênh đầu tư khác như gửi tiết kiệm ngân hàng với lãi suất ổn định hoặc tìm kiếm cơ hội đầu tư mới có thể là lựa chọn hợp lý.
Ngược lại, nếu khu vực vẫn còn dư địa phát triển, hạ tầng đang được nâng cấp và nhu cầu ở thực cao, việc tiếp tục nắm giữ và chờ đợi sự phục hồi cũng là một chiến lược không sai, miễn là dựa trên đánh giá khách quan về triển vọng tương lai.
Thị trường bất động sản Bình Dương đang bước vào giai đoạn phân hóa rõ nét, đòi hỏi nhà đầu tư phải có cái nhìn sâu sắc và chiến lược linh hoạt. Việc giữ hay bán căn hộ sau 6 năm không chỉ dựa trên mức lợi nhuận danh nghĩa mà cần cân nhắc toàn diện các yếu tố vi mô, vĩ mô và chi phí cơ hội để tối ưu hóa hiệu quả đầu tư.
Bạn đã sẵn sàng đánh giá lại danh mục đầu tư của mình một cách khách quan chưa? Liệu thị trường bất động sản Bình Dương trong những năm tới sẽ mang lại cơ hội tăng trưởng vượt trội hay tiếp tục là thách thức đối với nhà đầu tư cá nhân?
Đinh Minh Tuấn
Giám đốc khu vực miền Nam
Hashtags:
